Domain z67.de kaufen?
Wir ziehen mit dem Projekt
z67.de um.
Sind Sie am Kauf der Domain
z67.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain z67.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **


Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Wissenschaft & TechnikWissenschaft & Technik , Die illustrierte Weltgeschichte. Mit über 2000 Fotografien, Illustrationen, Grafiken, Zeittafeln und einem Vorwort von Prof. Dr. Wolfgang M. Heckl , Gabel-Reparatursätze > Vorderradaufhängung & Teile , Erscheinungsjahr: 20220830, Produktform: Leinen, Beilage: Cover mit Folienveredlung, Redaktion: Hart-Davis, Adam, Übersetzung: Matthiesen, Stephan~Kamphuis, Andrea~Kliche, Martin, Seitenzahl/Blattzahl: 520, Abbildungen: Über 2000 farbige Fotos und Illustrationen, Keyword: Albert Einstein; Allgemeinbildung; Allgemeinwissen; Astronomie; Atom; Aufklärung; Bildband; Bildung; Biologie; Buchdruck; Chemie, Physik; Deutsches Museum; Digitalisierung; Einstein; Experiment; Geburtstagsgeschenk; Genetik; Geowissenschaften; Geschenk; Informationszeitalter; Internet; Lernen; MINT-Fächer; Mathematik; Medizin; Nachschlagewerk; Nanotechnologie; Naturwissenschaft; Neugier; Radioaktivität; Renaissance; Röntgen; Stephen Hawking; Stringtheorie; Technik; Technik Geschenk; Technikbuch für Erwachsene; Technikgeschichte; Wisschschaft und Technik; Wissen; Wissenschaft; Wissenschaftsbuch; Wissenschaftsgeschichte; Wolfgang M. Heckl; industrielle Revolution; vernetzte Welt, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften)~Wissenschaftsphilosophie~Soziologie / Wissenschaftssoziologie~Wissenschaftssoziologie~Technologie, Fachkategorie: Geschichte der Naturwissenschaften~Technikgeschichte, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Nachschlagewerke, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 520, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag GmbH, Länge: 307, Breite: 258, Höhe: 38, Gewicht: 2696, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2619153, Vorgänger EAN: 9783831035380 9783831026401, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178502449,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
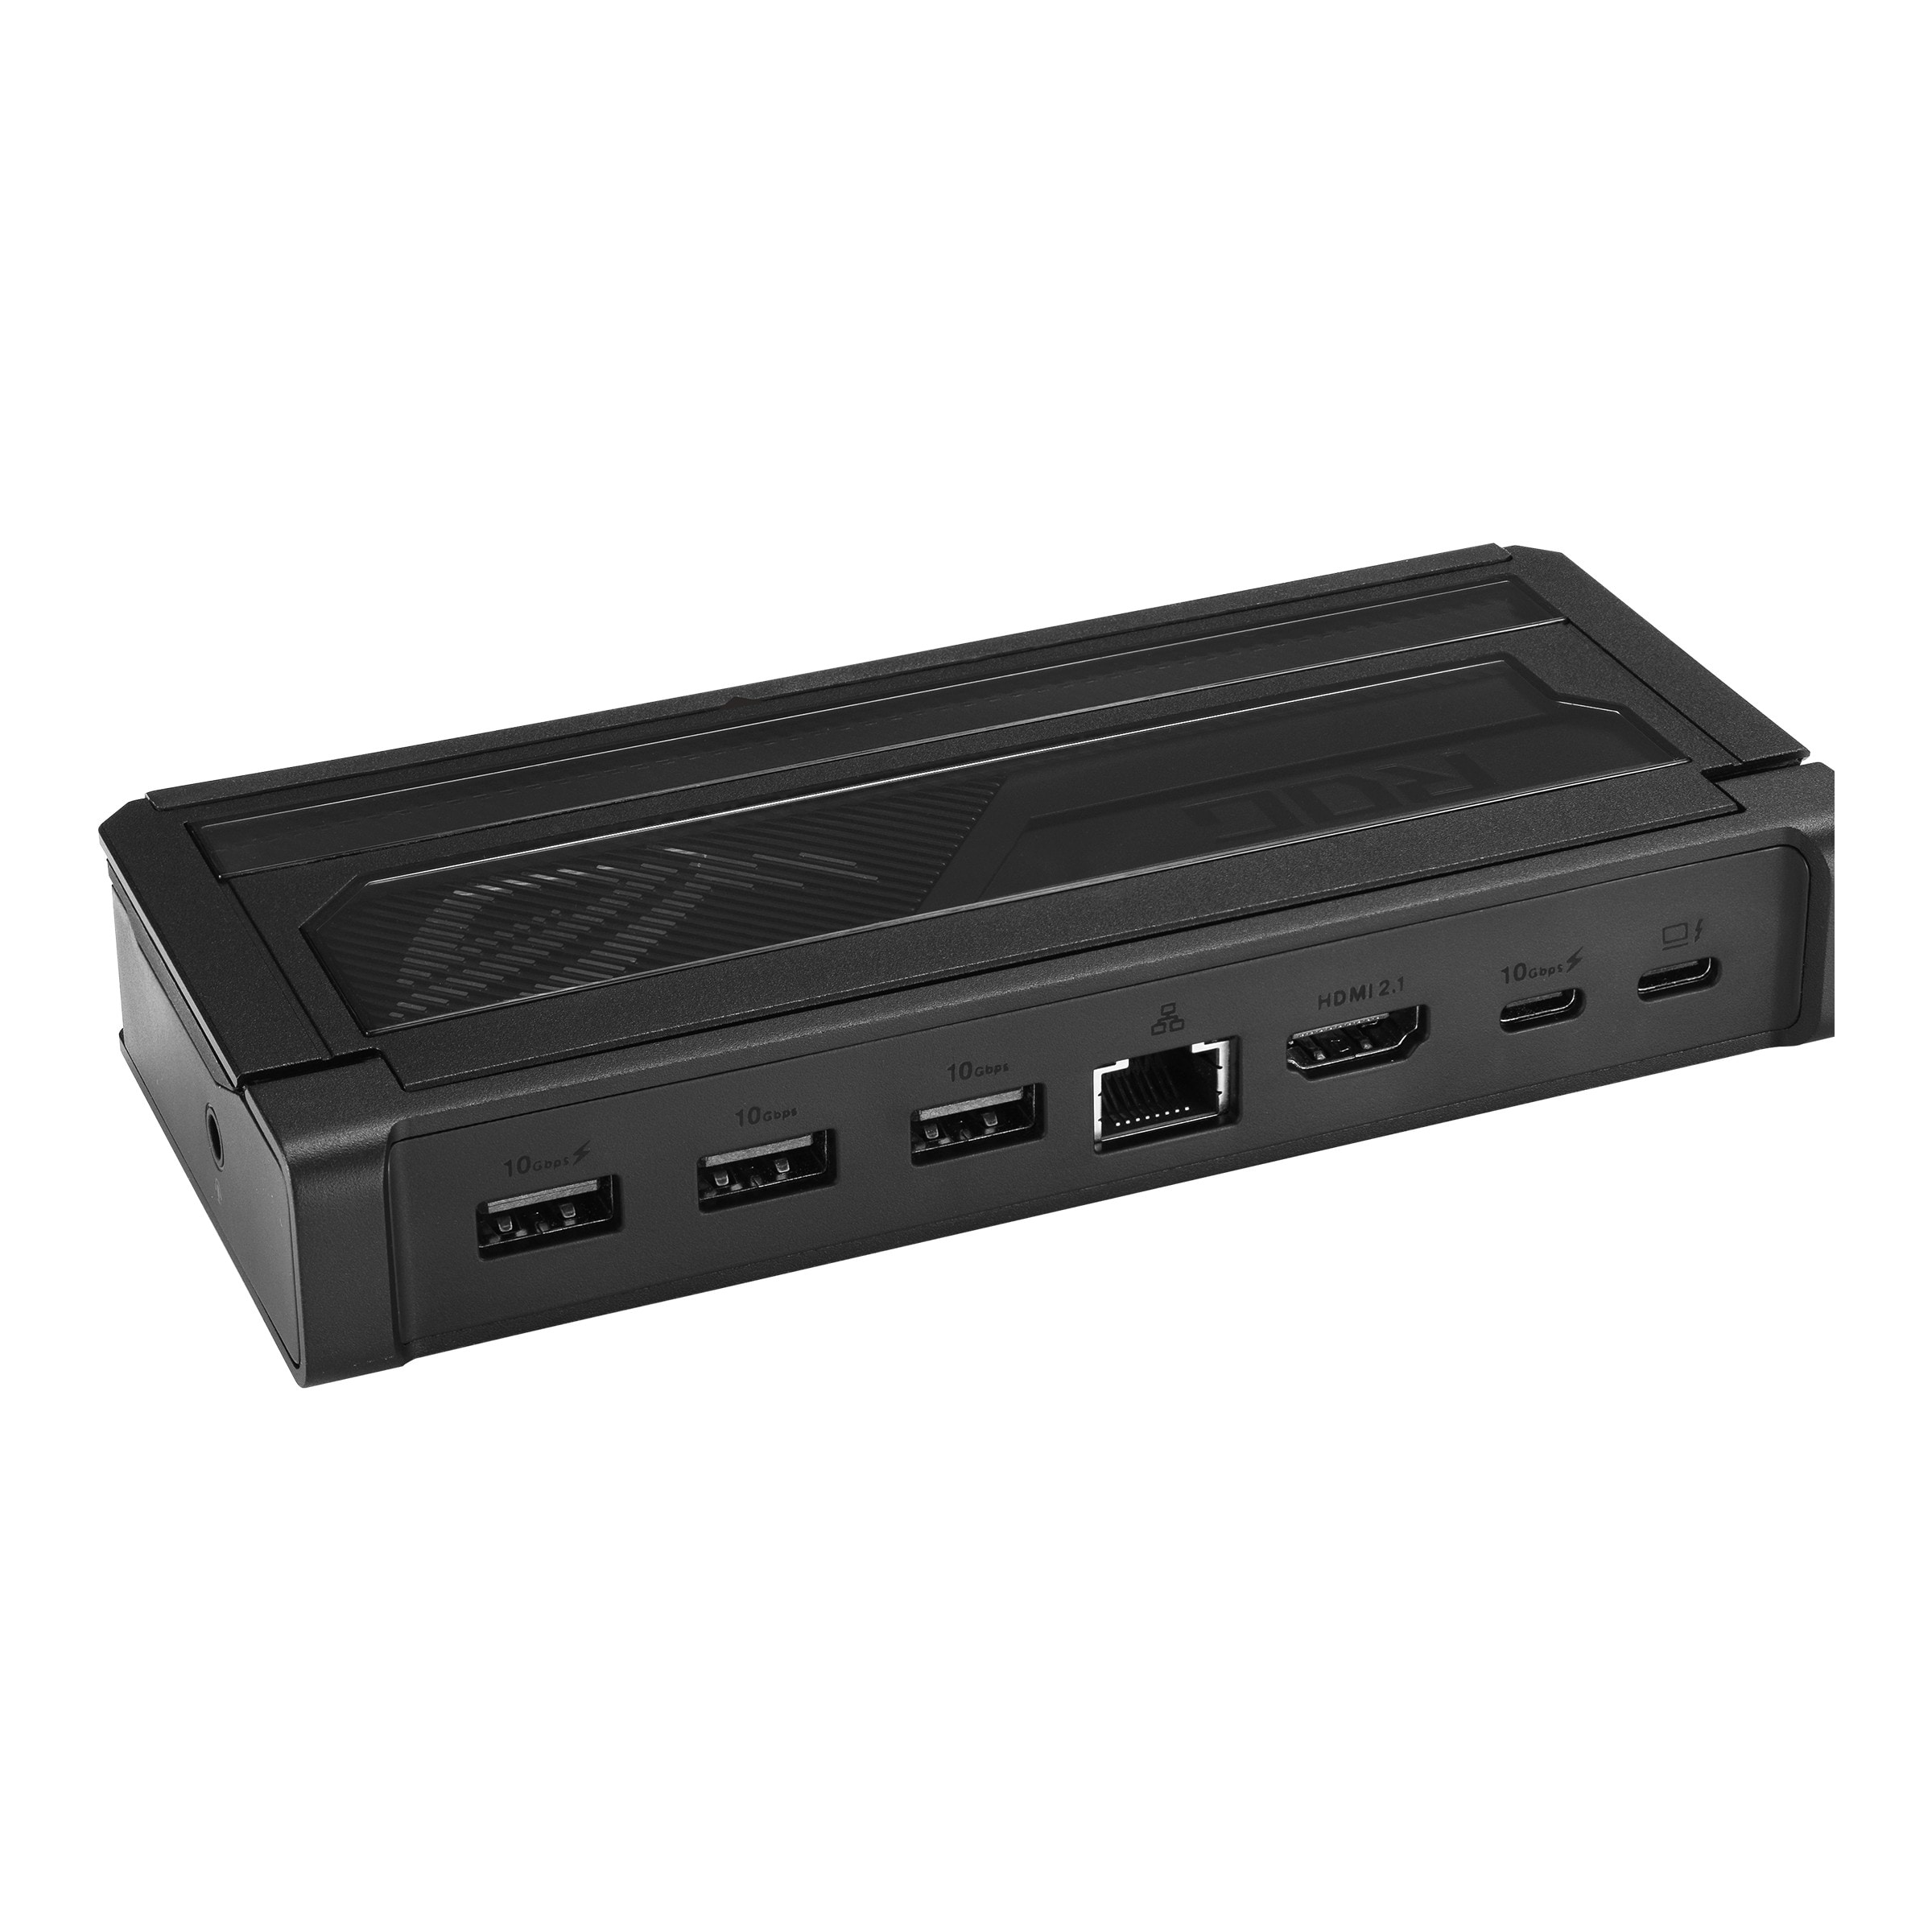
ASUS ROG Bulwark Dock (2025) DG300 Handy-Dockingstation Tablet/Smartphone/Laptop SchwarzAuf einen Blick Basisgerät TypTablet/Smartphone/Laptop MarkenkompatibilitätAsus Docking-SteckverbindertypUSB Typ-C USB-Hubja HDMIja LieferumfangMitgelieferte Kabel: USB Typ-CGarantiekarteBenutzerhandbuch Alle technischen Daten anzeigen (26 Angaben) LeistungenBasisgerät TypTablet/Smartphone/LaptopMarkenkompatibilitätAsusProduktfarbeSchwarzMaximale Bildwiederholrate144 HzMaximale Auflösung7680 x 4320 PixelHD-Typ8K Ultra HDDatenübertragungsrate10 Gbit/sAnzahl der Display unterstützt1 Anschlüsse und SchnittstellenDocking-SteckverbindertypUSB Typ-CUSB-HubJaUSB Typ-C Anzahl Anschlüsse1USB Power DeliveryJaUSB-Stromversorgung bis zu140 WKombinierter Kopfhörer-/Mikrofon-AnschlussJaHDMIJaHDMI-SteckverbindertypVolle GrößeAnzahl HDMI-Anschlüsse1HDMI-Version2.1Anzahl Ethernet-LAN-Anschlüsse (RJ-45)1 Gewicht und AbmessungenBreite160 mmTiefe74 mmHöhe25,5 mmGewicht335 g LieferumfangMitgelieferte KabelUSB Typ-CGarantiekarteJaBenutzerhandbuchJa Technische Daten laut Hersteller, bereitgestellt über Ic...137,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Wissenschaft & TechnikWissenschaft & Technik , Die illustrierte Weltgeschichte. Mit über 2000 Fotografien, Illustrationen, Grafiken, Zeittafeln und einem Vorwort von Prof. Dr. Wolfgang M. Heckl , Gabel-Reparatursätze > Vorderradaufhängung & Teile , Erscheinungsjahr: 20220830, Produktform: Leinen, Beilage: Cover mit Folienveredlung, Redaktion: Hart-Davis, Adam, Übersetzung: Matthiesen, Stephan~Kamphuis, Andrea~Kliche, Martin, Seitenzahl/Blattzahl: 520, Abbildungen: Über 2000 farbige Fotos und Illustrationen, Keyword: Albert Einstein; Allgemeinbildung; Allgemeinwissen; Astronomie; Atom; Aufklärung; Bildband; Bildung; Biologie; Buchdruck; Chemie, Physik; Deutsches Museum; Digitalisierung; Einstein; Experiment; Geburtstagsgeschenk; Genetik; Geowissenschaften; Geschenk; Informationszeitalter; Internet; Lernen; MINT-Fächer; Mathematik; Medizin; Nachschlagewerk; Nanotechnologie; Naturwissenschaft; Neugier; Radioaktivität; Renaissance; Röntgen; Stephen Hawking; Stringtheorie; Technik; Technik Geschenk; Technikbuch für Erwachsene; Technikgeschichte; Wisschschaft und Technik; Wissen; Wissenschaft; Wissenschaftsbuch; Wissenschaftsgeschichte; Wolfgang M. Heckl; industrielle Revolution; vernetzte Welt, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften)~Wissenschaftsphilosophie~Soziologie / Wissenschaftssoziologie~Wissenschaftssoziologie~Technologie, Fachkategorie: Geschichte der Naturwissenschaften~Technikgeschichte, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Nachschlagewerke, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 520, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag GmbH, Länge: 307, Breite: 258, Höhe: 38, Gewicht: 2696, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2619153, Vorgänger EAN: 9783831035380 9783831026401, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178502449,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CNC-TechnikCNC-Technik , Grundlagen und Programmierung , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 4. Auflage, Erscheinungsjahr: 200902, Produktform: Kartoniert, Auflage: 09004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 124, Keyword: CNC; Fertigungstechnik; Metallbearbeitung; Programmierung, Fachschema: CNC / Berufsbezogenes Schulbuch~Fertigungstechnik / Berufsbezogenes Schulbuch, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 297, Breite: 212, Höhe: 10, Gewicht: 400, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.